


Най-изгодните лихви! В каква валута да държим парите си
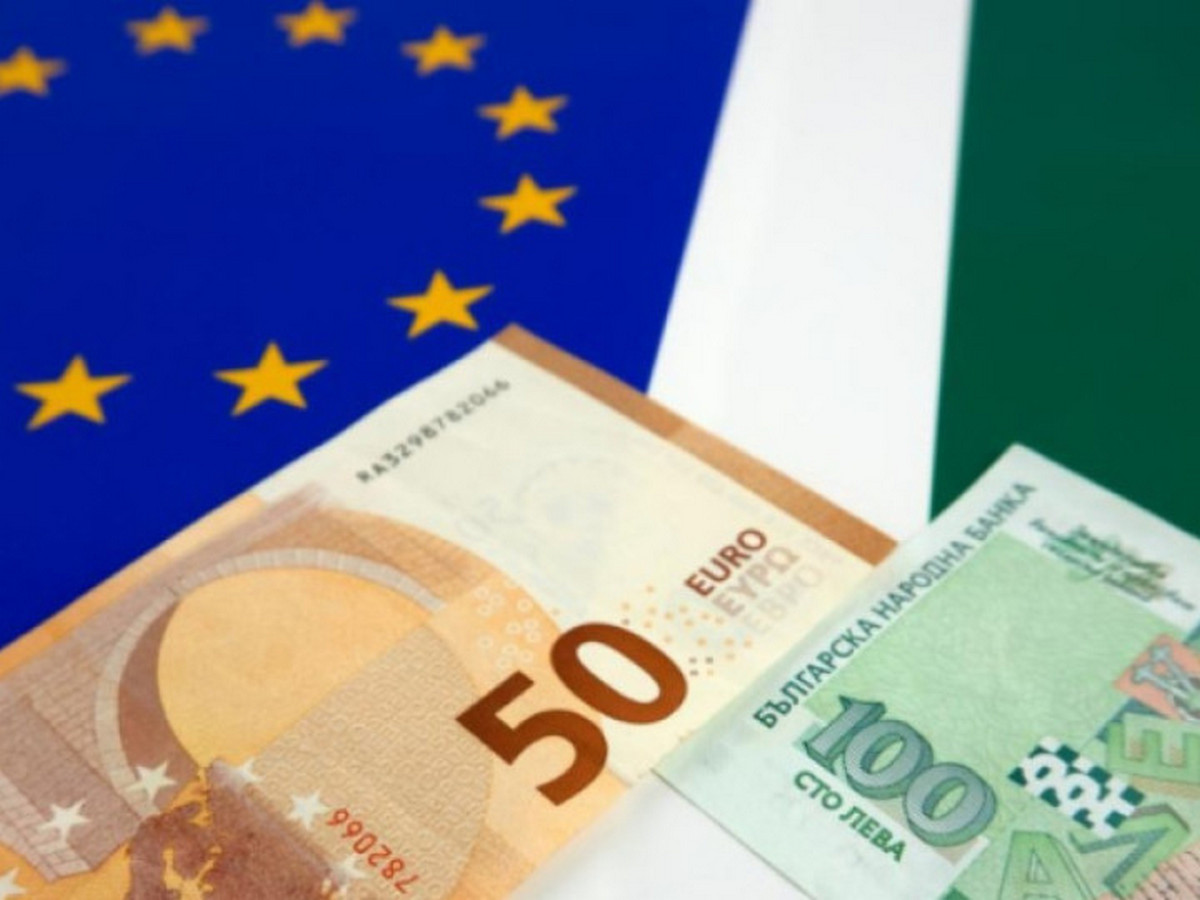
Банките затягат отпускането на кредити на фирмите и в същото време облекчават заемите на домакинствата
По-голямата част от големите търговски банки у нас продължават да предлагат лихвени проценти по срочни депозити, близки до нула. В каква валута да държим парите си, за да е най-изгоден депозитът ни? По валути по-съществено повишение се наблюдава при лихвените проценти по новодоговорени срочни депозити на домакинствата в долари, докато при лихвените проценти по депозити в левове и в евро повишението е сравнително по-слабо, отчита БНБ в тримесечното издание „Икономически преглед“.
Към декември 2023 г. среднопретегленият лихвен процент по нови срочни депозити в сектора на домакинствата възлезе на 1.50%, като спрямо края на 2022 г. отбеляза повишение с 56 базисни точки (0.94% през декември 2022 г.).
Влияние за отчетеното повишение на лихвения процент по нови срочни депозити на домакинствата в края на годината оказват специфични фактори. Лихвеният процент и годишният процент на разходите (ГПР) по новоотпуснатите потребителски кредити се запазват на сходни нива спрямо края на 2022 г. и възлизат съответно на 9.56% и 10.10% (9.67% и 10.18% в края на 2022 г.) .
При новоотпуснатите жилищни кредити в края на годината лихвеният процент и ГПР са съответно 2.59% и 2.86% (2.65% и 2.89% към декември 2022 г.). Банките затягат отпускането на кредити на фирмите и в същото време облекчават заемите на домакинствата, отчитат още от БНБ, позовавайки се на претеглените резултати от Анкетата за кредитната дейност на банките. Банките отчитат най-съществено затягане на условията както по фирмените, така и по потребителските и жилищните кредити по отношение на лихвените проценти.
В допълнение при корпоративните кредити се наблюдава по-съществено затягане и по отношение на премията за по-рискови заеми, а в сектора на домакинствата съответно и по отношение на таксите и комисионите и изискванията за обезпечение.
В същото време при жилищните кредити банките продължават да отчитат облекчаване на условията по отношение на максималния размер на кредита. Основните фактори за затягане на кредитната политика (кредитни стандарти и условия 30 ) на банките през третото тримесечие на 2023 г. са били по-ниската склонност за поемане на риск, повишената оценка на риска, а при фирмените кредити и по-високата цена на привлечения ресурс.
Същевременно конкуренцията, ликвидната позиция на банките и цената на привлечения ресурс са продължили да оказват влияние в посока към облекчаване на стандартите и условията за кредитиране на домакинствата. Банките отчитат още понижаване в търсенето на кредити от малки и средни предприятия и малък спад при търсенето на кредити за потребление спрямо предходното тримесечие. Същевременно по-съществено повишение има в търсенето в сегмента на големите предприятия и слабо нарастване в търсенето на жилищни кредити.


 Тодор Киселичков получи UEFA PRO и повежда Нефтохимик към голямата цел

 Емо Каменов за бургазлийката Станислава от Ергенът: Изключително меркантилна е, целият град я познава

 Тръмп и Пезешкиян пред среща в Ню Йорк - започва голямото дипломатическо надлъгване
 Яхт клуб „Черноморец Бургас“ спечели и двата олимпийски класа на Държавното първенство по ветроходство 2026

 Удължават помощта за украинците до март 2027 г., всички деца до 18 г. вече са рискова група

 "Несебър" води ЦСКА край морето през октомври
Нов акциз за мощните коли: 10 000 евро стартово за нов автомобил над 250 kW
Заради разлята бира и 5 евро: Полиция свали агресивен пътник от влака Варна-Шумен
 Тежка загуба за Деси Тенекеджиева: Майка ѝ почина на рождения ден на баща ѝ
 Край на „зелените“ заблуди: Търговците вече ще доказват кое е екологично и трайно
 Казахстан пак поиска Херо, бургазлията отказа и чака по-голямо предизвикателство





Естествено в рубли и мноого КОПЕЙКИ."