Управителят на БНБ Димитър Радев предупреди: Данък свръхпечалба може да вдигне лихвите по кредитите
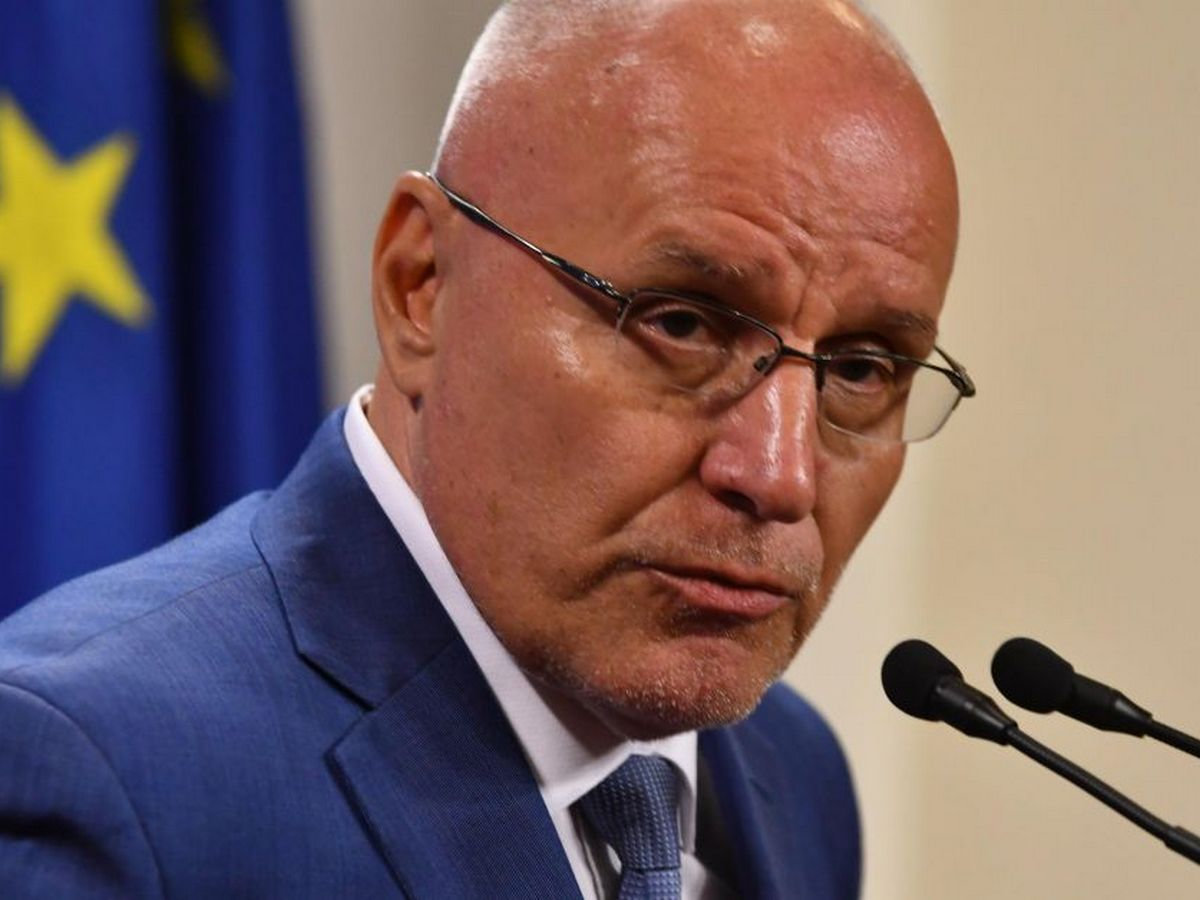
Допълнителното облагане може да се пренесе върху домакинствата и бизнеса чрез по-скъпо финансиране, по-строги условия за заемите и промени при депозитите
Допълнителното облагане на печалбите на банките може да се отрази върху цената на кредитите и достъпа до финансиране за домакинствата и бизнеса, предупреди управителят на Българската народна банка Димитър Радев. В специално изявление той анализира предложението за т.нар. данък върху свръхпечалбата и неговите потенциални последици за финансовата система и икономиката. Според Радев ефектът върху кредитните условия ще зависи от конкуренцията между банките, капиталовата позиция на всяка институция и фазата на кредитния цикъл. БНБ настоява тези последици да бъдат предварително измерени, вместо да се приемат като чисто счетоводен ефект.
Радев подчертава, че решенията за данъчните промени принадлежат на правителството и Народното събрание, а централната банка не заема страна в политическия спор около бюджетните приоритети. Ролята на БНБ според него е да представи професионална оценка как подобна мярка би се отразила върху кредитирането, финансовите условия, устойчивостта на банките и икономическия растеж. По същество предложението представлява увеличаване на данъчната тежест върху банковата дейност, независимо от използваното определение „свръхпечалба“. Въпросът е дали приходът за бюджета ще компенсира икономическите последици от допълнителното облагане.
Вижте във Флагман.бг: Банков рекорд у нас - 1,1 млрд. евро печалба за половин година
Предложеният механизъм стъпва върху историческа база на банковата печалба, към която се добавя нормативно определен праг, а сумата над него се облага допълнително. От бюджетна гледна точка очакваният приход сравнително лесно може да бъде пресметнат. Макроикономическата картина според управителя на БНБ е далеч по-широка, тъй като банковата печалба не представлява само средства, които могат да бъдат разпределени между акционерите. Значителна част от нея остава в системата и участва във формирането на капитал, чрез който банките поемат риск, отпускат кредити и покриват потенциални загуби.
Като пример Радев припомня кризисната 2020 г., когато БНБ предприе мерки за укрепване на ликвидността и капитала в банковата система, а кредитните институции приложиха частен мораториум върху плащанията по заеми. Към септември същата година отсрочените кредити са били за над 9 млрд. лв. Натрупаните предварително капиталови буфери са позволили на банките да поемат част от натиска, докато предприятията и домакинствата получат време да преминат през икономическия шок. Именно затова според Радев текущата печалба има значение и за устойчивостта на банковия сектор при бъдещи кризи.
Управителят на БНБ обръща внимание и на периода, който се предлага да служи като база за определянето на извънредната печалба. Годините между 2020 и 2025 г. включват пандемията, период на изключително ниски лихви, енергийна и инфлационна криза, както и последвалата бърза промяна в лихвената среда. Самата 2020 г. е година на силно понижена банкова печалба, което според Радев може да изкриви средната стойност. Така част от нормалното възстановяване след кризата би могла формално да попадне в категорията на свръхпечалбата.
Още във Флагман.бг: Българските банки приключиха 2025 г. с над 3,6 млрд. лв. печалба
За шестте години са се увеличили и размерът на банковите баланси, обемът на отпуснатите кредити и капиталът в системата. При отделни банки са настъпили и значителни структурни промени. Поради тази причина номиналната печалба през 2027 г. не може механично да бъде сравнявана със средния финансов резултат за предходните шест години, смята Радев. По-високата печалба би могла да съдържа икономическа рента, но също така да отразява по-голям собствен капитал, разширен кредитен портфейл и поемането на допълнителен риск.
Основният въпрос според управителя на централната банка е как ще реагират кредитните институции след въвеждането на допълнителния данък. Формално задължението ще бъде платено от банките, но икономическата тежест не е задължително да остане изцяло при тях. Една от реакциите е намаляване на дивидентите, което би имало най-ограничен ефект върху икономиката. Банковите институции обаче биха могли да реагират и чрез промяна в цената на кредита, по-строги критерии за отпускането му, различни условия по депозитите или преструктуриране на активите.
За домакинствата подобно развитие би означавало по-скъп заем или по-труден достъп до кредитиране. При компаниите ефектът би се проявил чрез по-висока цена на капитала, която от своя страна влияе върху инвестиционните решения. „Тя трябва да бъде измерена, а не предполагана“, подчертава Радев за степента, в която данъчната тежест би могла да стигне до клиентите. Според него именно банките са каналът, през който голяма част от финансовия ресурс достига до реалната икономика.
Вижте във Флагман.бг: Заемите на домакинствата скочиха с 21%, ипотеките достигнаха 18,7 млрд. евро
Радев посочва и опита на Унгария, където извънредното облагане на банките първоначално е въведено като временна мярка, но впоследствие е удължавано и променяно. Той изрично уточнява, че високите кредитни лихви там не могат да бъдат обяснени единствено с банковия данък, тъй като влияние оказват инфлацията, паричната политика и рисковата премия. Според него комбинацията от различни интервенции все пак показва риска държавата първо да увеличи цената на финансовото посредничество, а впоследствие да се опитва да компенсира този ефект чрез публично субсидирано кредитиране. България не би трябвало да следва подобен модел, е позицията на управителя на БНБ.
Присъединяването към еврозоната според Радев дава възможност страната да се възползва от по-ниска рискова премия, по-дълбока финансова интеграция и по-благоприятни условия за частния сектор. Непредвидими промени в данъчната среда могат да създадат несигурност за инвеститорите и да се отразят върху начина, по който общата парична политика достига до българската икономика. Централната банка поставя и още един въпрос - българските кредитни институции са сред основните инвеститори в държавни ценни книжа. Същият банков ресурс, който финансира фирмите и домакинствата, участва и във финансирането на държавата.
При по-висока цена на капитала банките биха могли да предпочетат по-нискорискови държавни експозиции пред кредитирането на частния сектор. В обратния вариант те могат да ограничат покупките на държавни ценни книжа, което да се отрази върху цената, при която държавата набира нов дълг. Така еднократният бюджетен приход от допълнителния банков данък трябва да бъде сравнен и с потенциалните дългосрочни разходи за обслужване на държавното финансиране. Радев настоява този ефект също да бъде включен в общата оценка.
Подобна зависимост съществува и при икономическия растеж. Ако по-високото облагане доведе до по-скъпо или по-селективно кредитиране, резултатът може да се почувства при инвестициите и потреблението. По-слабата икономическа активност от своя страна означава по-малка данъчна база за ДДС, корпоративното облагане, данъците върху доходите и социалните осигуровки. Така брутната сума, събрана чрез новия налог, не е задължително да съвпада с крайния положителен ефект за бюджета.
БНБ отчита и необходимостта от последователност между фискалната и макропруденциалната политика. От една страна, централната банка изисква при висока кредитна активност и добра рентабилност финансовите институции да изграждат капиталови буфери за бъдещи неблагоприятни периоди. От друга страна, допълнителният данък би иззел част от ресурса, от който тези резерви се формират. Според Радев това не означава непосредствен риск за финансовата стабилност, тъй като банковата система остава добре капитализирана, ликвидна и печеливша.
Преди окончателното решение БНБ настоява бюджетната оценка да бъде допълнена с анализ на въздействието върху капитала на банките, кредитирането, лихвените условия, инвестициите, икономическия растеж, останалите данъчни приходи и цената на държавния дълг. Според Радев трябва да бъдат разработени както базов, така и неблагоприятен сценарий, преди да се оцени действителният нетен ефект от мярката. Той уточнява, че позицията му не е защита на банковите печалби и не оспорва правото на правителството да предлага данъчни промени.


 Опасен пожар в Бяла, черен дим се вижда от километри: Предупредиха хората да не излизат


 Зеленски към руски журналист: Ще дойда в Москва с ракета

 Катастрофа блокира пътя Карнобат - Айтос край Поляново
 Опасен пожар в Бяла, черен дим се вижда от километри: Предупредиха хората да не излизат
25/09/2026, Петък 15:44
0
100 платна върнаха Атанас Жеков в Карнобат век след рождението му
 Никой вече не я иска в телевизията
Гей скандалът в театъра стигна до Евтим Милошев
 Марешка Бардем с шокиращо разкритие: Опитаха да ме отровят, баща ми ме спаси
 Мащабен теч на лични данни: Над 3 млн. записа, свързвани с ДЗИ, и още 300 хил. с Generali
 Гери Малкоданска кара Mercedes за 180 000 евро
 Нелепа трагедия в Полша: Сърна проби стъклото на BMW и уби 20-годишен футболист
 25/09/2026, Петък 13:30
4
Диона отново шофира след присъдата за кокаин, призна и че е влюбена

 Извънредно! Пожар вдигна на крак огнеборци в Бургас