Малките банки стават все по-щедри за лихвите по депозити
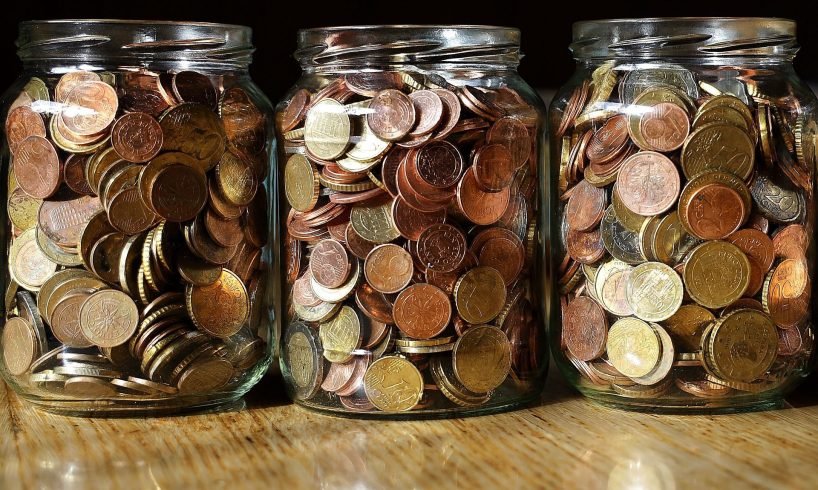
Големите такива все още държат на нулеви проценти спестяванията на хората
Все повече банки лека-полека започват да вдигат лихвите по спестяванията на граждани и фирми. Средната доходност по новооткритите банкови депозити на домакинствата вече надхвърля 1%. Това се случва за първи път от 2016 г. насам, след като масово банките орязаха олихвяването на вложенията на клиентите си, пише СЕГА.
Според публикуваната тези дни от БНБ лихвена статистика за септември, средната доходност на новооткритите срочни депозити вече е 1.02% за домакинствата. Това е с 0.12 процентни пункта повече от август и с 0.40 процентни пункта нарастване за последната година. За фирмените депозити средната лихва вече е 1.7%.
Този ръст обаче се дължи основно на активността на малките банки у нас. При тях с леки стъпки в последната година-две лихвите по депозитите отлепиха дъното и започнаха да се вдигат.
Все още големите банки в страната като ОББ, Банка ДСК, Уникредит Булбанк, които са с най-голяма депозитна маса, държат на нулеви нива лихвите по спестяванията на своите клиенти. Тези банки съвсем премахнаха депозитите и спестовните сметки преди две-три години и преоформиха парите в тях в разплащателни сметки, които не само че не се олихвяват, но и всеки месец се товарят с такси за обслужване. Така парите на спестителите още по-бързо се стопиха на фона на високата инфлация.
Прегледът на предложенията на банките, направен от сайта economic.bg и платформата "Моите пари", показва, че в момента най-високите лихви по едногодишни депозити варират между 1.8% и 2.5%. Това означава, че на 10 000 лева в банка за една година може да получите доходност между 180 и 250 лева.
С най-високи лихви по депозитите в момента е BigBank, първата изцяло дигитална банка на нашия пазар. Нейните 12-месечни срочни депозити са с 2.5% лихва, а 6-месечните - с 3.53%, като 1000 лв. е минималната сума за откриване на депозит.
tbi bank, която в последната година действа доста агресивно отчита най-силен ръст на депозитната си маса (40%), предлага 12-месечен депозит с лихва 1.9% при онлайн откриване, и 1.75%, когато е стандартен. Влоговете с по-малък матуритет също са с аткрактивни лихви - 6-месечният е с 1.4%, а 3-месечен – с 1.2%, като не се изисква минимална сума. Банката предлага и 36-месечни депозити с 3.5% лихва, а 24-месечни с 2.7%.
Добра доходност предлага и Българо-американска кредитна банка. Най-високата лихва при нея достига 4.5% при 7-годишен срочен депозит, 4% е при 5-годишен и 3.5% при 3-годишен. Условията включват наличие на разплащателна сметка в банката, която не може да бъде закривана в периода на депозита и ежемесечно автоматично довнасяне от нея.
Финансовата институция предлага и откриване на онлайн депозит с 1.8% лихва при 24-месечния срок, 1.55% при 12-месечния, 1.3% при 6-месечния и 1% при 3-месечния. Банката предоставя и стандартен 12-месечен депозит с лихва от 1.2% и 24-месечен – с 1.3%.
По-високи от средното ниво са лихвите на Д банк – при онлайн открит депозит доходността достига 2% за 2-годишен период, 1.8% за 1-годишен и 1.3% за 6 месеца. Банката предлага и депозит с възможност за довнасяне за 3-годишен период с годишна лихва от 2.3%.
Инвестбанк увеличи тази година лихвата на 12-месечния си стандартен депозит от 1.5 на 1.85%. Тригодишният депозит вече е с лихва от 2.25%, а ако е открит онлайн - с 2.5%.
Прокредит банк също предлага по-високи лихви от средното ниво – 1.5% за 6-месечен, 1.75% при 12-месечен, 2% при 2-годишен и 2.25% при 3-годишен депозит при наличие на разплащателна сметка, дебитна карта и интернет банкиране в банката.
Първа инвестиционна банка повиши лихвата за едногодишния депозит на 1%. Депозит за две години се олихвява с 1-5%, а за три години - с 2%.
Около 1% доходност предлагат също така Пощенска банка, Общинска банка, Интернешънъл асет банк, Алианц банк и Тексим банк.
Въпреки че големите банки все още не предлагат депозити, които да носят лихви, а при останалите банки тези лихви са доста под нивото на средногодишната инфлация, парите на домакинствата във банките растат с близо 10% всяка година. Към септември те вече са 85 милиарда лева.
Една от причините за този постоянен интерес е, че спестяванията в банковата система са гарантирани до 196 хиляди лева. При другите форми на спестявания чрез инвестиционни схеми, които предлагат най-вече големите банки, подобни гаранции липсват.


 България купува повече, отколкото продава: Дефицитът гони 8 млрд. евро

 36 нарушения за три часа на АМ „Тракия“, дрон засече опасни маневри
 Черният петък се премести онлайн: Българите харчат с 34% повече
 От 7 до 18 министерства за 147 години: Да обединим ли отново културата и туризма?

 „Витошка“ влезе в топ 40 на най-скъпите търговски улици в света!
 Тревожни данни от НСИ: Всеки трети българин пуши, почти половината живеят с хронично заболяване
Картина на Ван Гог продадена за рекордните 190 млн. долара
Русия и Бахрейн искат Карлос Насар! Шампионът отказал нови предложения за огромни пари
 Поредна голяма търговска верига хваната с надценки в разрез със закона! Името ѝ остава тайна
Не изключвайте климатика на колата през зимата! Ето защо това е грешка, която шофьорите допускат
 Лихвите тръгват нагоре? Ипотеките може да поскъпнат