


Балон ли са рекордните цени на жилищата
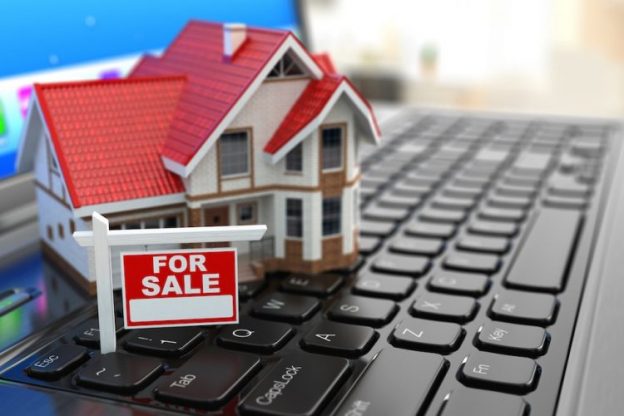
Пазарът на жилищни имоти е изключително стабилен
"Жилищният пазар не сега от момента, а от последните 3 години е балон," заяви пред БНР икономистът проф. Красимир Петров.
"Нашият пазар е на нива осезаемо по-високи от пика на предходния балон от 2008 г. Няма как експерти да твърдят, че един ръст на жилищата от 25 до трийсет и няколко процента годишно не е балон.
Няма как да противоречат, че това не е пренагряване на пазара", категоричен бе той.
Макар и да няма очаквания през следващите година лихвите да тръгнат нагоре, това "не означава, че не трябва да се притесняваме".
"Когато човек взема ипотека, той не го прави за 1 или 2 години, а за 10-15-20 и повече години. И както е тръгнала вече инфлацията в България и в Европа, ако лихвите се качат с 3-4-5% от тук нагоре, и се удвоят плащанията по ипотечните кредити, ще може ли кредитополучателят да обслужва двойна ипотечна сума", запита той.
Проф. Петров коментира още, че паричната маса се е увеличила с над 10 милиарда за последната година.
"Икономиката в дълбоката си основа е болна. Ние печатаме колосално количество пари, макар и в рамките на закона. Това не може да продължава твърде дълго", смята той.
Кредитният консултант Тихомир Тошев също не очаква скорошно повишаване на лихвите.
"Засега на българския пазар няма такава индикация, че лихвите ще тръгнат нагоре. Депозитите нарастват - вече са над 65 млрд. лв. - в същото време раздадените ипотечни кредити са под 13 млрд. лв., потребителските кредити също са под 13 млрд. лв.
Т.е. имаме свrъхликвидност в банковата система, доста конкурентна среда и аз лично не очаквам през следващата година движение на лихвите в посока нагоре.
Естествено, те невинаги ще останат толкова ниски. Лихвите по депозитите невинаги ще стоят нула", коментира той.
Но засега, смята още Тошев, пазарът на жилищни имоти е "изключително стабилен", макар и "доста горещ". "Все още това не изглежда като балонно търсене и не е притеснително", казва той.
Експертът заяви още, че влизането ни в еврозоната ще гарантира, че "лихвите ще се запазят добри, ниски и близки до средноевропейските".


 Първите пет „Страйкър“ вече са във Велико Търново, армията ги приема с официална церемония
 Битката за новия ВСС навлиза в решаваща фаза: 160 гласа делят партиите от съдебната реформа
 Радост за учениците във Варна: Заради пороите и червения код днес няма да учат
 „Емоционално оттегляне“ – защо половината жени се отказват от срещите?
 02/11/2026, Понеделник 22:00
1
Сложете дюля и царевица в бидона с киселото зеле! Стара домашна хитрина за вкус и аромат
Ангела Меркел се завръща в германската политика, ще участва в избора за президент
 02/11/2026, Понеделник 21:00
6
 Ваньо Алексиев щял да купува бизнеса на убития Илиян Филипов, според слухове
 Карал с 90 км/ч срещу тълпа в Лайпциг, убил двама, а сега го съдят за 85 опита за убийство
 Бургаските каратеки от „Сансай“ се завърнаха с 40 медала от международен турнир в Букурещ
 Токът скочи със 126%, бизнесът и синдикатите искат спешна среща с Радев
 02/11/2026, Понеделник 19:30
5
Чикагото от „Игри на волята“ с тежка диагноза: Откриха му болестта на Крон, спрял работа в мината
 Кими Антонели с интересен ход след спечелената световна титла в F1






Билдингс вдигнаха цените с 80% само за година-две
бъдете по-обективен. когато няма търсене, а след 2008 търсенето със сигурност е намаляло значително, а предлагането е същото, цените падат.
ниските лихви залъгват масата, от която се хранят банкерите.
ще имаме и инфлация и дефлация, а дефлацията се смята за края на играта. и с " края на играта" имам предвид каквато е била кризата 1930-та година, но може би по-ускорена този път.
надявам се съм бил полезен
1. Лихвите са фиксирани за 2 години.
2. Няма фалит за физическите лица.
3. Ниска сигурност на доходите.