


Гражданите на Република България започнаха да теглят микрокредити по-рядко
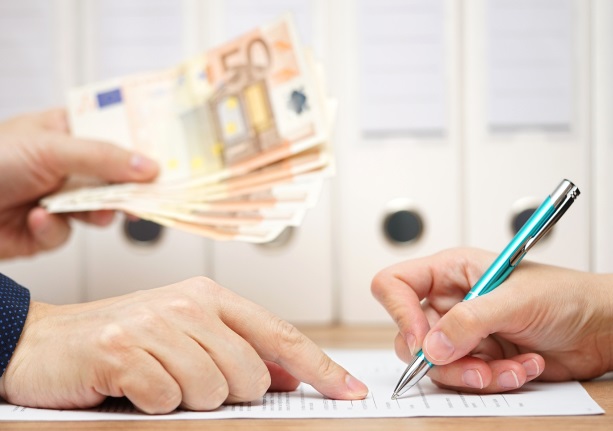
Финансистите отдават причината за този феномен на кредитния мораториум спуснат покрай Covid кризата
Статистическите данни на Българската народна банка за анализа на кредитния пазар показват, че ударът на корона кризата не е чак толкова траен. В сравнение с април и май 2020 г., през октомври същата година се отбелязва възстановяване на пазара на кредитирането на потребители и корпорации. Въпреки това, данните от края на септември надвишават тези от същия период на 2019 г. При домакинствата, новата вълна на корона вируса предизвиква ръст на кредитите на физически лица от 204 млн. лв. месечно.
Финансистите отдават причината за този феномен на кредитния мораториум спуснат покрай Covid кризата. Подобна ситуация се развива в някои европейски страни, по-специално във Финландия. В тази статия ще Ви разкажем защо в условията на намален доход не е имало рязко нарастване в търсенето на микрокредити и каква роля е изиграло правителството в това.
Целите на кандидатстването за бърз заем остават непроменени
По правило ситуациите, в които потребителите изпитат внезапна нужда от допълнителни средства, не са толкова редки. Най-честите причини (те са еднакви в България и например във Финландия) за това са липса на средства за закупуване на лекарства и непредвидени разходи за живот. Освен това, както сочат данните на Министерството на финансите на Финландия, жителите на страната използват микрокредити за други цели:
- организиране на партита,
- допълнителна почивка,
- ремонт на дома,
- изплащане и рефинансиране на стари задължения.
При такива обстоятелства микрозаемите или бързите заеми (pikavippi 24h на финландски) им помагат - това е краткосрочен заем за потребителски нужди без обезпечение, който се издава средно за три месеца в размер от 50 до 1000 евро.
Характеристики на регистрацията на микрокредити в организации за микрофинансиране във Финландия
Според решението на правителството лихвеният процент по микрокредитирането не може да надвишава 10%. Според информацията, предоставена на laina-finance.fi, сайт за прегледи на заеми, микрофинансиращите организации в страната работят денонощно, изискват минимум документи, а заявления за бърз заем могат да се подават чрез уебсайта или под формата на текстово съобщение. Потенциалният клиент трябва да е на възраст над 18 години. Той трябва да се регистрира в онлайн платформата, да посочи във въпросника надеждни лични данни и информация за източниците на доходи. Освен това има организации, които предоставят промоционални кодове за получаване на заем с отстъпка.
Финландското правителство и централната банка считат условията за отпускане на заеми за твърде достъпни и такива, че да доведат до увеличаване на неплащанията и да увеличат рисковете за икономиката. Например през 2020 г. 382 хиляди граждани не са в състояние да плащат кредитни задължения. За да реши проблема, държавата стартира програма за обучение по финансова грамотност за възрастното население.
Ситуацията с микрокредити в България
През последната година микрофинансовите организации на практика отбелязват доста по-скромен ръст, отколкото изглежда на пръв поглед. Кризата обаче е основната причина за отказа на потребителите да изплащат своите задължения. През ноември 2020 г., ръстът в тази категория е 34% - почти двойно повече от 18% през февруари 2019 г. Средният размер на дълга на потребител е 2218 лева, а основните кредитори са банките, следвани от фирмите за бързи кредити.
Българските потребители масово се обръщат за помощ към компаниите предлагащи микрокредити най-често заради лошата си кредитна оценка. Друга причина е прекалено дългите процедури за одобрение на банковите институции. Това има и пряка връзка с това най-многобройните клиенти на този вид кредитиране да са млади хора.
Очаквано, в края на 2020 г. БНБ одобри предложението на Асоциацията на банките за удължаването на мораториума върху плащанията по кредити. Това дава шанс на физическите лица с малки потребителски кредити или друг вид микрофинансиране да отложат плащананията си за по-дълъг период. По този начин ще се предотврати автоматичното превръщане на заемите в необслужвани и начисляването на провизии.
С това удължаване, периодът на отсрочване се увеличава от шест на девет месеца. Ако за пръв път подават заявления в началото на 2021 г., физическите лица ще могат да се възползват от най-краен срок на мораториума в края на годината. Условието е кредитните задължения да са изпълнявани редовно или просрочие от под 90 дни към датата на подаване на молбата.


 Глоби до 50 000 евро за всяка стока! КЗП погва веригите за скъпите храни
Ураганен вятър помете Сливен! Дърво премаза мъж, лекари се борят за живота му

 14 хил. евро за мечтата да станеш родител! Бургас обедини сили в благотворителна вечер в Гранд хотел "Приморец"
 Магдалена Лазарова е предложена за обвинител №1
 Бюджет 2027 влиза под лупата на Брюксел! Радев обеща повече пари за семейства, здраве и образование
 Отиде си футболна легенда
 Удар за близо 1,8 млн. евро! 196 пакета марихуана изскочиха от украински камион с дървен материал (СНИМКИ)
 Петковден е! Света Петка показва каква зима ни чака, вижте поверията и кой празнува днес
 Огнен ад в Мексиканския залив! Спасиха български моряци от пламнал кораб (ВИДЕО)
 Петролът отново поскъпва след атаки в Ормуз! Задава ли се нов скок на цените на горивата у нас? Копирай
 Скопие обяви Ива Михайлова за международно издирване

 Отстоянията в хазарта могат да оставят 20 000 души без работа, предупреждава браншът









щото имат спестявания.....
при този тотален локдаун,няма ресторанти ,няма разтакаване по моловете и.....прочее..,няма харчове,стоиш си дома и спестяваш......
В САЩ поне, заемите експлоатиращи безобразно бедните се наричат с истинското им име, payday loans (заем до заплата), и на всички е ясно че става дума за кожодерство.