Ще можем ли да си носим туби с бензин в колата? Парламентът прие изцяло новия Закон за горивата
Вижте какви са новите критерии за малките бензиностанции – банкови гаранции
12 Юли 2018, Четвъртък, 04:57 ч.
Автор: Антония Чорева, снимка: АрхивЗаконът за горивата започва да действа след 6 месеца
Депутатите приеха окончателно на второ четене спорния Закон за горивата. И днес продължават протестите на дребни търговци на гориво, които смятат, че новото законодателство ще фалира малките им фирми.
Въпреки тях парламентът прие Закона за горивата - Закон за административното регулирани на икономическите дейности, свързани с нефт и продукти от нефтен произход
Очаква се промените да влязат в сила след 6 месеца.
Един месец след обнародването на закона в "Държавен вестник" министърът на икономиката трябва да издаде наредба, по която търговците на едро и дребно трябва да се регистрират. След това те ще имат три месеца да го направят.
Днес по закона имаше кратки дебати.
Депутатът от Обединени патриоти Георги Колев протестира от трибуната срещу заложената в закона промяна, която гласи, че шофьорите са длъжни да зареждат гориво само на бензиностанции, които са трайно прикрепени към недвижим имот. Той изтъкна, че така хората няма да могат да си носят малки тубички с бензин.
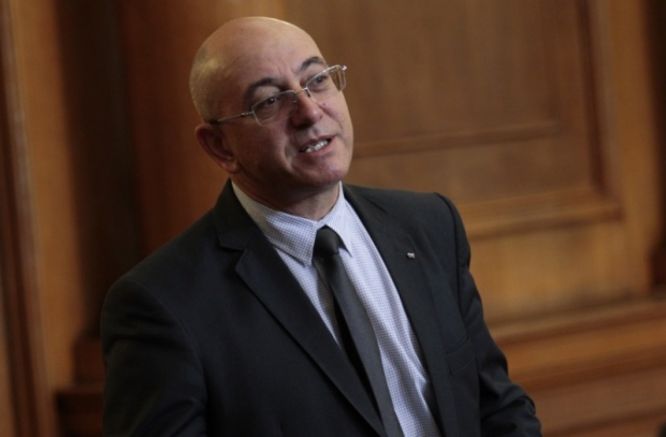
Вносителят на проекта обаче Емил Димитров – Ревизоро от Обединени патриоти, че това няма да е така.
Вчера депутатите приеха основните промени, според които всеки търговец на горива трябва да обезпечи с пари или с банкова гаранция бъдещи задължения по някой от законите, регулиращи дейността им. 500 000 лв. е обезпечението за търговия на едро с нефтени продукти и газ. Същият размер на обезпечения е за съхранение на горива извън данъчни складове.
За търговия на дребно обезпечението е 20 000 лв. за всеки обект, както и за пълнене на бутилки с втечнен газ. За дистрибуцията на газ в бутилки обезпечението е 100 000 лв.
1 млн. лв. капитал трябва да има фирма, която иска да търгува с гориво на едро, и 20 000 за фирма, която ще търгува на дребно. Дистрибуторите на бутилиран газ трябва да притежават минимум 10 000 бутилки за съхранение.
В категории:
Политика
,
Вашият сигнал до ФЛАГМАН


 Нобелова изненада в Белия дом! Мелания Тръмп засенчи съпруга си с примирие в Украйна
 Братът на Ружа Игнатова призова към саморазправа с наркодилърите: „Утрепете ги от бой!“
 Защо на Хелоуин се маскираме като чудовища и дълбаем тикви? Истината за празника на 31 октомври
Четирима българи остават в болница след катастрофата с туристически автобус край Одрин
 21 съдии в битка за 6 места във ВСС! Сред кандидатите е и магистрат от Бургас
Родители бойкотират училищните екскурзии! 60 евро за разходка на 50 км, без храна и входни такси
 Светец върнал зрението на жена! Какво се слага на трапезата днес и кой празнува имен ден
 Тежка катастрофа край Одрин! Автобус с 51 български туристи се заби в ТИР, десетима са ранени

 Дневен хороскоп за 31 октомври: Венера в квадрат с Луната, стари любовни рани се отварят
МОСВ обяви нова защитена местност, за да опази находище на родопски силивряк
 Два циклона връхлитат България! Риск от наводнения по Черноморието, чакат над 100 литра дъжд
 Прецедент: Папата гласува по пощата на междинните избори в САЩ



Съгласно чл. 176в, ал. 1 от ЗДДС задължението за предоставяне на обезпечение възниква, когато данъчно задълженото лице за текущия данъчен период е:
извършило облагаеми доставки на течни горива със ставка на данъка 20 на сто с обща стойност на данъчните им основи над 25 хил. лв. В тази хипотеза се включват и случаите, при които лицето действа от свое име и за чужда сметка, включително и когато доставката, по която е получател е отчетена от доставчика му по реда на чл. 118, ал. 6 от ЗДДС, както и когато лицето действа като купувач при условията на чл. 329 от Търговския закон.
извършило, вътреобщностно придобиване на течни горива с обща стойност на данъчните основи на придобиванията над 25 хил. лв.;
получило течни горива, освободени за потребление по чл. 20, ал. 2, т. 1 от Закона за акцизите и данъчните складове (ЗАДС), с обща стойност на данъчните им основи над 25 хил. лв., ако не е възникнало основание за обезпечение на друго основание. Ако в хипотезата на чл. 176в, ал. 1, т. 3 от ЗДДС лицето получи течни горива, освободени за потребление по чл. 20, ал. 2, т. 1 от ЗАДС, за които е възникнало основание за обезпечение на данък върху добавената стойност на друго основание, не е налице задължение за предоставяне на обезпечение по чл. 176в от ЗДДС.
'